
Глобальная бетонная промышленность находится на решающем этапе зеленой трансформации, цифровизации и международной экспансии. В 2023 году мировой рынок превысил 450 миллиардов долларов США, и в течение следующих пяти лет ожидается его рост с годовым темпом прироста (CAGR) 5–7%, потенциально превысив 600 миллиардов долларов США к 2030 году. Расширение рынка обусловлено как спросом на инфраструктуру в развивающихся регионах (например, Юго-Восточная Азия, Африка), так и проектами реконструкции в странах с развитой экономикой. В то же время ужесточение экологических норм, прорывы в низкоуглеродных технологиях и региональная дифференциация рынка стали ключевыми переменными, определяющими траекторию отрасли. Будучи крупнейшим в мире единым рынком, Китай использует инициативу «Один пояс, один путь» для углубления своего международного присутствия, одновременно продвигая модернизацию в сторону экологически чистых строительных материалов и интеллектуального производства.
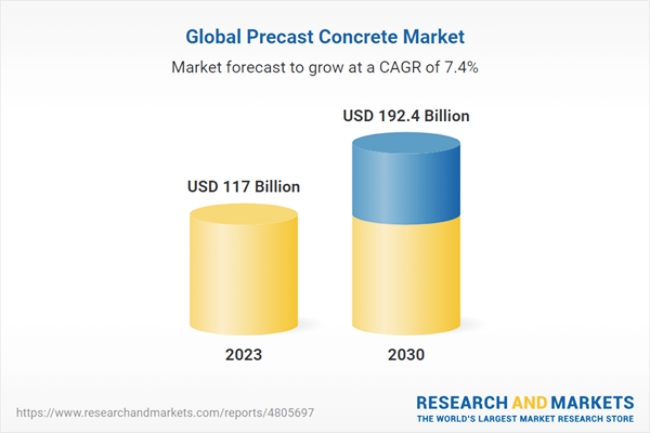

В этом документе обобщены последние мировые и региональные данные и тенденции в бетонной промышленности с упором на размер рынка, пятилетний прогноз, критически важные технологии, инновации в области охраны окружающей среды и устойчивого развития, конкурентную среду, динамику цепочки создания стоимости, а также соответствующие политики и нормативные акты.
Основные идеи и ключевые выводы:
- Продолжение расширения рынка: Ускоренная урбанизация и растущие инвестиции в инфраструктуру обеспечили стабильный рост на мировом рынке бетона. В течение следующих пяти лет рынок, по прогнозам, будет расширяться со среднегодовым темпом роста 3–5%, при этом самый быстрый рост будет наблюдаться в Юго-Восточной Азии, СНГ, Латинской Америке и Африке.
- Сочетание технологических инноваций и экологических показателей: Высокопроизводительный бетон, цифровая автоматизация и передовые методы управления процессами стали мейнстримами отрасли. Одновременно ускоряется разработка и внедрение энергосберегающих и экологичных строительных материалов.
- Оптимизация конкурентной динамики: Ведущие компании укрепляют свои позиции за счет преимуществ масштаба и технологического лидерства. Новые игроки используют интернет-платформы, большие данные и новые бизнес-модели для конкуренции, что часто приводит к взаимовыгодному сотрудничеству.
- Более строгие правила, способствующие трансформации: Во всех регионах стандарты охраны окружающей среды и безопасности ужесточаются. Развивающиеся сертификации и нормы в бетонной промышленности обеспечивают надежную нормативную базу, которая поддерживает модернизацию предприятий.
- Возможности в сочетании с трудностями: Отрасль вступает в золотой век структурной оптимизации, интеллектуального производства и экологичного развития, но при этом ей приходится справляться с волатильностью цен на сырье и растущими расходами на соблюдение экологических норм.
Целью настоящего технического документа является предоставление заинтересованным сторонам в бетонной промышленности — производителям, инвесторам и политикам — всеобъемлющего, объективного и профессионального набора аналитических данных о рынке и стратегических рекомендаций.
Обзор бетонной промышленности
Анализ рынка
Размер рынка отрасли
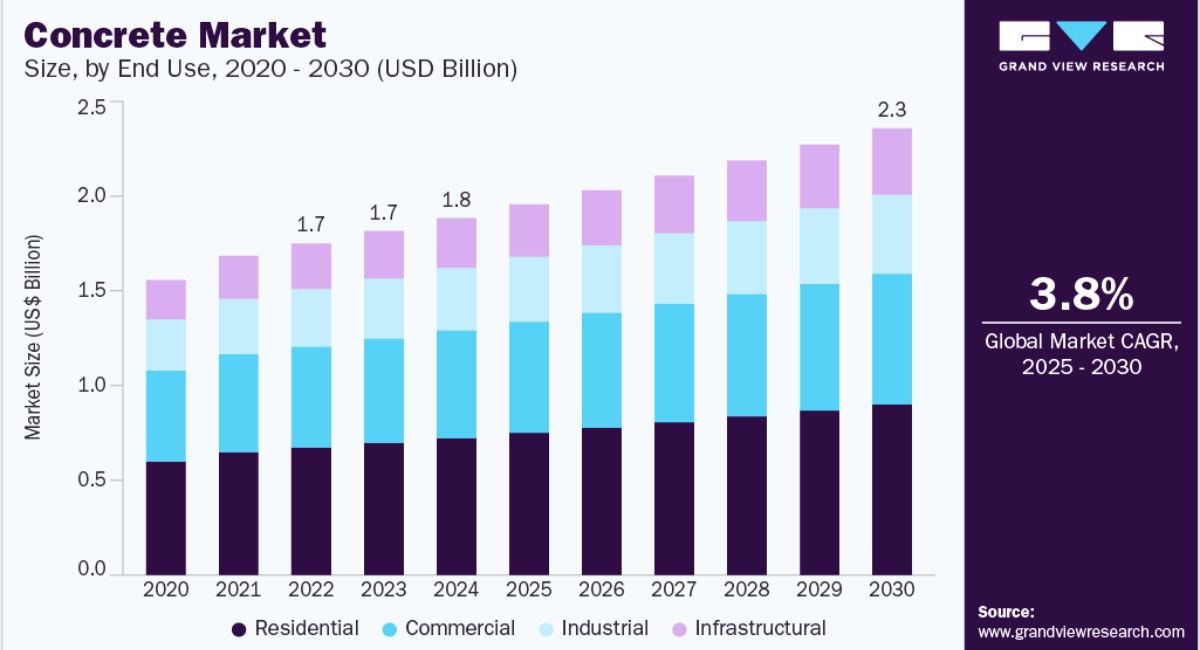
Глобальная бетонная промышленность в настоящее время находится в фазе устойчивого роста. Последние статистические данные показывают, что ежегодное мировое производство составляет около 6 миллиардов кубических метров бетона, при этом уровень проникновения готового бетона в строительные проекты продолжает расти. Китай, как крупнейший в мире производитель и потребитель, имеет рынок, превышающий 400 миллиардов юаней, и, как ожидается, сохранит высокий уровень активности в ближайшие годы. Между тем, хотя рост в Северной Америке, Европе и Японии замедлился, спрос на высокопроизводительный бетон на этих передовых рынках продолжает неуклонно расти, в результате чего общая картина определяется значительным масштабом и диверсифицированным развитием.
Пятилетний прогноз
Ожидается, что в течение следующих пяти лет в бетонной отрасли будут наблюдаться следующие тенденции:
- Рост масштабов в сочетании со структурной модернизацией: Ускоренная урбанизация, увеличение инвестиций в инфраструктуру и распространение концепций зеленого строительства будут способствовать дальнейшему расширению рынка. Одновременно с этим фокус сместится с чисто больших объемов на улучшенное качество продукции, экологические показатели и индивидуальные высококлассные решения.
- Технологическая трансформация: Широкое внедрение цифровизации, интеллектуального производства, интеграции Интернета вещей, 3D-печати и автоматизированного производства ускорит модернизацию отрасли, повысит эффективность, улучшит однородность продукции и в конечном итоге увеличит рентабельность.
- Нормативная поддержка зеленого перехода: Правительства по всему миру вводят более строгие требования к использованию энергии и выбросам углерода для строительных материалов. Это стимулирует НИОКР и применение низкоуглеродных, экологически чистых бетонных изделий, делая зеленую трансформацию отраслевым императивом.
- Консолидация цепочки поставок и растущая концентрация: Ожидаемая консолидация отрасли будет использовать эффект масштаба. Ведущие предприятия будут вытеснять конкурентов за счет превосходных технологий и силы бренда, постепенно увеличивая общую концентрацию рынка.
- Круговая экономика и эффективность использования ресурсов: Использование переработанных заполнителей — преобразование отходов сноса, таких как старый бетон и каменная кладка, в заменители песка и гравия — значительно сократит добычу природных ресурсов и выбросы CO₂.
Анализ регионального рынка

Юго-Восточная Азия
Быстрый экономический рост и крупные инвестиции в инфраструктуру создали огромный потенциал на рынке бетона в Юго-Восточной Азии, особенно в проектах по обновлению городов и транспорту. Однако регион также сталкивается с растущими проблемами соблюдения экологических норм.
Драйверы роста:
- Уровень урбанизации увеличивается (например, Индонезия, Вьетнам)
- Крупные транспортные инвестиции (например, высокоскоростная железная дорога в Таиланде, расширение портов на Филиппинах)
- Прогнозируемый ежегодный рост спроса на бетон составит 8–10%
СНГ (Содружество Независимых Государств)
Богатство ресурсов велико, но оборудование и технические возможности сильно различаются. Со временем ожидается, что передача технологий и совместные предприятия будут способствовать модернизации промышленности в отдельных странах.
- Ключевые рынки: Россия и Казахстан, где инфраструктура энергетического сектора (например, нефте- и газопроводы) поддерживает высокий спрос на бетон
- Стратегия входа: Китайские фирмы расширяются посредством местных совместных предприятий
в Латинской Америке
Инфраструктура и жилищное строительство являются основными двигателями роста, обеспечивающими стабильный спрос, хотя макроэкономическая волатильность может привнести неопределенность.
- Известные проекты: Крупнейшие инициативы Бразилии и Мексики, такие как мексиканский поезд «Майя»
- Тенденция рынка: Рост спроса здоров, но подвержен влиянию экономических циклов, что приводит к неравномерным годовым показателям.
Африка
Демографические дивиденды и быстрая урбанизация представляют значительные возможности. Правительства увеличили расходы на инфраструктуру, что должно привести к быстрому росту спроса на бетон, хотя внедрение технологий и обеспечение соблюдения экологических норм остаются проблемами.
- Рынки с высоким потенциалом: Нигерия и Кения, где урбанизация низкая, но ускоряется
- Перспективы: Прогнозируемый среднегодовой темп роста составит 12% с 2025 по 2030 гг.
Европа
Зрелый рынок с глубокой приверженностью к устойчивому развитию и зеленому строительству. Спрос на высококачественный низкоуглеродистый бетон продолжает расти, поскольку автоматизация и цифровое производство становятся мейнстримом.
- Политический импульс: Механизм регулирования выбросов углерода ЕС (CBAM) оказывает давление на промышленность с целью снижения выбросов; Германия и Франция продвигают стандарты сертификации с низким уровнем выбросов углерода (например, LEED)
- Зеленое проникновение: Ожидается, что к 30 году доля сертифицированного зеленого бетона на рынке превысит 2025%
Северная Америка
Устойчивое расширение рынка, особенно обусловленное обновлением инфраструктуры и требованиями энергоэффективности, подталкивает отрасль к повышению эффективности и снижению углеродоемкости. Закон США об инвестициях в инфраструктуру и рабочих местах выделил более 1 триллиона долларов США на мосты, автомагистрали, общественный транспорт и проекты чистой энергии, подняв планку для высокопроизводительного бетона и автоматизированного производственного оборудования. Конкурентное отличие все больше основывается на технологических инновациях, интеллектуальных обновлениях и интеграции с системами зеленой сертификации.
Драйверы роста:
- Устаревшая инфраструктура (≈47,000 XNUMX мостов в США нуждаются в ремонте)
- Экологическое законодательство стимулирует внедрение экологичных строительных материалов
- Темпы роста отрасли 5–7% в год
- Растущий интерес к автоматизированным бетонным заводам, интеллектуальным системам диспетчеризации и технологиям улавливания углерода при производстве цемента
Ближний Восток
Доходы от энергоносителей подпитывают частые, масштабные инфраструктурные и градостроительные проекты. Национальные инициативы, такие как Vision 2030 в Саудовской Аравии и программы наследия Expo-2020 в ОАЭ, значительно увеличили спрос на бетонное оборудование и современные материалы. Экстремальные климатические условия (высокая жара, засушливость) предъявляют более высокие требования к эксплуатационным характеристикам бетона, что приводит к широкому использованию термостойких, сульфатостойких смесей и высокоэффективных добавок.
Драйверы роста:
- Крупные стратегические инвестиции (например, NEOM в Саудовской Аравии, конверсии объектов, оставшихся после чемпионата мира по футболу, в Катаре)
- Стабильный ежегодный рост спроса на бетон на 6–8%
- Повышенные требования к централизованному, интеллектуальному производству готовых смесей в ОАЭ и Катаре
Океания
Сектор бетона Океании, сосредоточенный в Австралии и Новой Зеландии, переходит к экологичному и интеллектуальному производству под совокупным давлением модернизации инфраструктуры и более строгих экологических норм. Спрос на строительство на удаленных площадках, в частности, на дорогах и в проектах ресурсного сектора, привел к широкому внедрению компактных, мобильных бетонных заводов. Устойчивые государственные расходы на инфраструктуру и устойчивый рынок недвижимости лежат в основе стабильного роста рынка.
Драйверы роста:
- План федерального правительства Австралии по развитию инфраструктуры на сумму 120 млрд австралийских долларов в течение пяти лет
- Программа модернизации инфраструктуры Новой Зеландии для городской канализации, дорог и мостов
- Экологическое законодательство стимулирует быстрое внедрение зеленого бетона и экологически чистых строительных материалов. Ожидается, что к 35 году доля экологически чистых продуктов на рынке составит 2025%.
Будущие пятилетние тенденции
Заглядывая вперед, можно сказать, что глобальная бетонная промышленность будет развиваться под влиянием трех основных тем: озеленение, цифровизация и глобализация. Спрос на инфраструктуру в странах с развивающейся экономикой (Юго-Восточная Азия, Африка) и переход к низкоуглеродной экономике в развитых регионах (Европа, Северная Америка) будут совместно способствовать росту. Компании должны уделять пристальное внимание политическим сигналам (например, ценообразованию на выбросы углерода), прорывным технологиям (например, CCUS) и региональным рыночным стратегиям.
Технологические Тенденции
Ключевые технологические разработки
Производство бетона ускоряет переход от традиционных методов к более экологичным, умным, автоматизированным и цифровым процессам. Известные достижения включают:

Зелёные, низкоуглеродные технологии
Зеленые низкоуглеродные технологии: революционные инновации, основанные на углеродной нейтральности
Расширение использования переработанных заполнителей (RCA): прогнозируется, что доля переработанных строительных отходов (например, снесенного бетона и кирпичной кладки) вырастет с 28% в 2023 году до 45% к 2030 году. Инновации, такие как микроволновая активация и модификация нанокремнеземом, позволяют решить проблему компромисса между прочностью и водопоглощением. Разработанная Китайской академией строительных исследований технология «микропорошковой активации» позволила достичь прочности на сжатие C50 в бетоне с использованием RCA при одновременном снижении затрат на 30%.
Прорывы в области низкоуглеродистых вяжущих: коммерциализация карбонатного бетона (CCC) и щелочно-активированного шлакового цемента (AAM) позволила сократить выбросы CO₂ на 60–80% по сравнению с портландцементом. Разработанный Пекинским университетом науки и технологий метод минерального твердения с использованием CO₂, применяемый в новом районе Сюнъань, снижает углеродный след на протяжении всего жизненного цикла бетона на 21 кг/м³.
Улавливание, использование и хранение углерода (CCUS): немецкая компания Heidelberg запустила первую в мире систему CCUS на бетонной печи, которая ежегодно поглощает 100 000 тонн CO₂. В Китае компании CNBM и Conch Cement разрабатывают технологию «замены шлака карбида кальция» для снижения выбросов клинкера ниже 350 кг CO₂/тонну.
Автоматизация и цифровой мониторинг
Программируемые логические контроллеры (ПЛК), человеко-машинные интерфейсы (ЧМИ), датчики Интернета вещей и аналитика больших данных теперь позволяют осуществлять полный контроль над пропорциями смесей и циклами смешивания, что значительно повышает однородность продукции и производительность завода.
Интеллектуальность и цифровизация: революционный подход к повышению эффективности сквозных процессов
Оптимизация состава смеси с помощью ИИ: модели расчета соотношения компонентов с использованием ИИ (например, от компании CSCEC West Construction) позволили сократить расход цемента на 12–15%, одновременно контролируя изменчивость прочности на сжатие в пределах ±1.5 МПа.
Применение Интернета вещей и цифровых двойников: Примерно 60% ведущих производителей используют мониторинг IoT для оптимизации энергопотребления и качества в режиме реального времени. Программное обеспечение Glodon для расчета объемов работ по BIM-моделированию, занимающее 41% рынка, интегрирует рабочие процессы от проектирования до строительства и сокращает циклы расчетов на 40%.
Прогнозируемое техническое обслуживание и отслеживание качества: системы прогнозирования отказов на основе машинного обучения сокращают незапланированные простои на 40%. Блокчейн-платформы теперь обеспечивают полную отслеживаемость качества готовых бетонных смесей в соответствии с недавно разработанными отраслевыми стандартами.
Проектирование высокопроизводительной бетонной смеси
Сверхвысокопрочный бетон (СВБ): Обладая прочностью на сжатие, превышающей 200 МПа, СВБ используется в небоскребах NEOM в Саудовской Аравии и в отеле на месте провала грунта в Шанхае. Автоматизированное сварочное оборудование компании Ningbo Zhongchun Hi-Tech позволило снизить стоимость сборных свай из СВБ на 25%.
Самовосстанавливающиеся и реагирующие на изменения материалы: такие технологии, как инкапсулированные в бактерии споры и полимеры с эффектом памяти формы (SMP), позволяют закрывать трещины, продлевая срок службы более чем на 20 лет. Разработанные Китайской академией наук материалы с фазовым переходом (PCM) в бетоне могут снизить энергопотребление зданий на 30%.
Наноматериалы-усилители: добавки углеродных нанотрубок и нанокремнезема увеличивают водонепроницаемость бетона на 50%. Нанобетон, разработанный Китайской академией строительных исследований, был применен для антикоррозионной защиты моста Гонконг–Чжухай–Макао.
3D-печать и интеллектуальные строительные технологии
3D-печать и индустриальное строительство разрушают традиционные методы
Компоненты зданий, изготовленные с помощью 3D-печати: В ряде развитых стран уже реализуются пилотные проекты по 3D-печати целых бетонных конструкций. Компания Suzhou Kunlun Green Building Technology достигает ежедневного объема печати в 20 м³, что снижает затраты на 30% по сравнению с традиционными методами. Компания Shanghai Construction Group продемонстрировала 24-часовую печать жилого блока площадью 200 м² с допусками по размерам менее 2 мм.
Сборные модульные системы: технология полностью сборных сегментных балок из сверхвысокопрочного железобетона (UHPC-RC), удостоенная Национальной премии за достижения в области науки и техники, сокращает объем работ на строительной площадке на 80% и уменьшает общее время строительства на 50%.
Интеллектуальное строительное оборудование:
- Гибридный автобетоносмеситель CIMC & Shaanxi Auto оснащен фотоэлектрической системой питания, что увеличивает рабочий диапазон на 40%.
- Инспекционный робот на базе искусственного интеллекта компании Beijing Yugou выполняет трехмерные измерения участков туннеля с точностью до 0.1 мм.
Круговая экономика и переработка ресурсов: создание замкнутой цепочки создания стоимости
Глубокое использование промышленных побочных продуктов: доля сталелитейного шлака и золы-уноса в составе строительных материалов выросла до 30%, что позволяет CNBM (Китайской национальной группе строительных материалов) перерабатывать более 100 миллионов тонн промышленных отходов ежегодно. На долю электробетоносмесителей приходится 40% новых продаж, а к 2030 году прогнозируется, что на долю установок, работающих на фотоэлектрической энергии, придется 60% от общего числа установок.
Полная переработка строительных отходов: в шанхайском индустриальном парке ежегодно перерабатывается 10 миллионов тонн строительного мусора. Переработанные заполнители используются для производства водопроницаемых дорожных покрытий и заполнителей для основания, обеспечивая коэффициент извлечения ресурсов, превышающий 90%.
Углеродные кредиты и зеленое финансирование: по данным Minsheng Securities, в рамках ESG-инвестиций производители бетона к 2025 году выпустят зеленые облигации на сумму более 30 миллиардов юаней, обеспечив доходность на 11.5 процентных пунктов ниже, чем у обычных корпоративных облигаций.
Технологии защиты окружающей среды и устойчивого развития
Низкоуглеродистый бетон и переработанные заполнители. Используя наноматериалы (например, углеродные нанотрубки), высокоэффективные водоредуцирующие добавки, низкоуглеродистые цементы, промышленные побочные продукты (зола, шлаковый порошок, сталелитейный шлак) и переработанные заполнители, производители могут существенно снизить углеродный след бетона, способствуя достижению целей «зеленого» строительства.
Энергосберегающее оборудование и оптимизация процессов. Внедрение возобновляемых источников энергии, систем рекуперации отработанного тепла и высокоэффективных смесителей повышает энергоэффективность и снижает выбросы CO₂. Интеллектуальное управление процессом позволяет оптимизировать потребление энергии и качество продукции в режиме реального времени. Оптимизация состава смеси на ранних этапах дополнительно минимизирует отходы на производстве.
Интеграция систем очистки и повторного использования сточных вод, включающая песчано-гравийные сепараторы и многоступенчатые отстойники, обеспечивает 100% переработку сточных вод. Комплексная инфраструктура сбора, очистки и повторного использования контролирует выбросы загрязняющих веществ и значительно сокращает потребность в пресной воде.
Поставщики технологий и тенденции НИОКР
Мировые поставщики в бетонной отрасли заметно увеличивают инвестиции в НИОКР с целью стимулирования технологических инноваций и модернизации отрасли.
Поставщики интеллектуальных и цифровых технологий
Системы интеллектуального управления строительством
- Siemens (Германия): Лидер отрасли в производстве программируемых логических контроллеров (ПЛК) и автоматизированных насосных решений, предлагающий непревзойденную стабильность программирования.
- Huawei (Китай): в партнерстве с CSCEC West Construction разработала платформу совместной работы BIM + 5G, которая сокращает время внесения изменений в проект на 30%.
- HBC Radiomatic (Германия): поставляет беспроводные системы дистанционного управления для точного управления стрелой бетононасосов, оптимизируя рабочие процессы операторов.
Интернет вещей и аналитика данных
- SAP (Германия): Их пакет управления цепочками поставок оптимизирует весь цикл производства, транспортировки и размещения бетона, улучшая оборачиваемость запасов на 25%.
- Glodon (Китай): занимает 41% рынка программного обеспечения для расчета объемов работ BIM, автоматизируя расчеты материалов и контроль затрат.
Поставщики строительных технологий и экологически чистых технологий
- MX3D (Нидерланды): пионер в производстве мостовых компонентов из переработанного заполнителя с помощью 3D-печати, что позволило сократить отходы материалов на 60% и затраты на 30%.
- Shanghai Construction Group (Китай): разработчик технологии сегментных балок UHPC-RC, которая вдвое сокращает время строительства и получила Национальную премию за прогресс в области науки и техники.
Поставщик решений в области экологически чистых технологий
- Heidelberg Materials (ранее LafargeHolcim): Лидер в области улавливания, утилизации и хранения углерода (CCUS), улавливающий более 500,000 XNUMX тонн CO₂ в год.
- VICON (Нидерланды): использует нанотехнологии для изменения состава бетона, включая 50% промышленных побочных продуктов и увеличивая прочность на сжатие на 20%.
Тенденции НИОКР
В течение следующих пяти лет НИОКР в бетонной промышленности перейдут от отдельных усовершенствований материалов к трехкомпонентной стратегии экологизации, цифровизации и функционализации:
- Масштабное внедрение переработанного заполнителя: от пилотного проекта до массового внедрения с использованием технологий активации и модификации.
- Коммерциализация самовосстанавливающихся материалов: биокапсулы и полимеры с эффектом памяти формы выходят из лабораторий в полевые условия.
- Интеллектуальное производство на базе искусственного интеллекта: сквозная автоматизация — проектирование смесей, управление процессами и профилактическое обслуживание.
Политические драйверы (например, корректировки границ выбросов углерода) и требования рынка (например, офшорная инфраструктура) ускорят технологические циклы. Чтобы возглавить рынок завтрашнего дня, компании должны стремиться к сотрудничеству в рамках цепочки создания стоимости, используя преимущества первопроходцев в низкоуглеродной, цифровизированной экономике.
Конкурентная среда и цепочка создания стоимости в отрасли бетона
Конкурентоспособные игроки
Ведущие транснациональные корпорации
LafargeHolcim
- Крупнейший в мире производитель цемента и бетона, осуществляющий деятельность в более чем 150 странах.
- Рост за счет стратегических слияний и поглощений, которые увеличивают масштаб и оптимизируют интеграцию цепочки поставок.
- Активно расширяет свое «зеленое, низкоуглеродное» портфолио, включая известняково-кальцинированный глиняный цемент LC³ и низкоуглеродистые бетонные смеси.
HeidelbergCement
- Лидер европейского рынка с сильными позициями в Северной Америке и Азии.
- Значительные инвестиции в цифровые заводы и интеллектуальные производственные линии.
- Развертывает платформы, подобные «CEMEX Go», для оптимизации управления заказами, логистики и общей операционной эффективности.
Китайская национальная корпорация строительных материалов (CNBM)
- Крупнейший производитель бетона в мире по мощности и объему производства. В 2024 году общий объем производства бетона CNBM превысил 500 миллионов м³, что составляет примерно 15 процентов рынка Китая.
- Мощности по производству готовой смеси составляют 78 млн м³, предприятия расположены во всех 31 провинции, а совместные или полностью собственные заводы — в 12 странах «Одного пояса, одного пути».
Новые конкуренты
Поставщики цифровых и платформенных услуг
- Отечественные платформы, такие как Lagou Mixing Cloud и Gongdi e-Jia, предоставляют комплексные SaaS-решения: онлайн-заказы, диспетчеризацию автопарка и мониторинг качества.
- Они сотрудничают с крупными производителями бетона по моделям «платформа + завод», ускоряя их цифровую трансформацию.
Фирмы по сборному и модульному строительству
- Такие компании, как Huate nv из China State Construction и французская дочерняя компания Bouygues Construction, производят сборные железобетонные элементы заводского изготовления, что позволяет сократить объемы литья на стройплощадке.
- Их подход «изготовление конструкций вне строительной площадки + сборка на месте» повышает качество, скорость и безопасность строительства.
Новаторы в области экологически чистых материалов
- Такие специалисты, как Solidia (США) и Calera (Нидерланды), специализируются на цементах, улавливающих углерод; Hebei Anyin производит низкоуглеродистые смеси, армированные стальным волокном.
- Они сотрудничают с традиционными производителями цемента для разработки индивидуальных решений по производству низкоуглеродистого бетона.
Поставщики технологий интеллектуального строительства
- Shanghai Faxin Investment Holding предлагает интегрированные системы управления интеллектуальными предприятиями.
- Компания Boleido является пионером в производстве бетонных компонентов для мостов и зданий, напечатанных на 3D-принтере.
Компании по устойчивому бетонному обслуживанию
- Компания Yunnan Construction Investment Concrete перерабатывает заполнители из отходов сноса.
- Компания Shanghai Shenkun Qingsong использует автоматизированные испытательные лаборатории для проверки характеристик зеленого бетона.
Модели партнерства
Для стимулирования инноваций, управления рисками и расширения охвата рынка участники отрасли внедряют различные структуры сотрудничества:
Многонациональные и местные совместные предприятия
Обоснование: Сочетание глобального технологического лидерства со знанием местных рынков позволяет снизить регуляторные и политические риски.
Примеры:
- LafargeHolcim и CSCEC West Construction: создали научно-исследовательский центр по производству высокопрочного бетона, который внедряет европейскую технологию самовосстанавливающегося бетона в проекты «Одного пояса, одного пути».
- Conch Cement & West Construction: благодаря целевому выпуску акций компания Conch получила стратегические инвестиции от West Construction, разделив цепочку поставок и клиентские сети и увеличив мощности по производству бетона на 25% за три года.
Отраслевые альянсы и консорциумы
Обоснование: Ведущие компании сотрудничают с поставщиками сырья (шахтами, химическими предприятиями) для совместной разработки новых материалов и стандартизированных составов смесей.
Пример: глобальное сотрудничество LafargeHolcim с Sika в области высокоэффективных дополнительных цементирующих материалов.
Вертикальная интеграция цепочки поставок
Обоснование: Комплексное сотрудничество — от добычи сырья до производства и строительства — позволяет компаниям обеспечить себя сырьем и закрепить спрос на последующих этапах производства.
Пример: CNBM и HeidelbergCement совместно инвестировали в разработку карьеров по добыче заполнителей, перерабатывающих более 1 миллиарда тонн в год, что позволило снизить затраты на сырье на 20%.
Тесное партнерство OEM-производителей
Обоснование: Производители оборудования адаптируют технологии под нужды заказчика и предоставляют комплексную послепродажную поддержку, что позволяет максимально повысить эффективность работы предприятия.
Пример: компании Zoomlion и CSCEC TCC совместно разработали бетоносмесительный завод с управлением на основе искусственного интеллекта , который оптимизирует параметры смеси в режиме реального времени, сокращая расход цемента на 12% и потребление энергии на 15%.
Сотрудничество между промышленностью, академией и исследованиями
Обоснование: Совместные инновационные центры с университетами и научно-исследовательскими институтами занимаются передовыми темами, такими как сверхвысокопрочный бетон (UHPC) и самоуплотняющийся бетон (SCC).
Пример: партнерство компании HeidelbergCement с немецкими институтами Фраунгофера в разработке энергосберегающих технологий и технологий сокращения выбросов.
Трансграничные слияния и поглощения и региональные совместные предприятия
Обоснование: Приобретение местных средних производителей или создание совместных предприятий с государственными компаниями ускоряет выход на рынок развивающихся регионов.
Примеры:
- Совместные проекты Anhui Conch в Юго-Восточной Азии.
- Приобретение компанией CRH предприятий по укладке дорожных покрытий и смешиванию бетона в Северной Америке.
Совместные НИОКР и патентный пул
Обоснование: Совместное использование средств, затраченных на НИОКР и интеллектуальную собственность, снижает расходы на разработку и ускоряет внедрение технологий.
Пример: Европейская ассоциация производителей бетона (ECA) содействует сотрудничеству компаний-членов в области низкоуглеродного бетона, снижая затраты на улавливание углерода на 30%.
Будущие тенденции сотрудничества
- Двойные двигатели «Технологии + Капитал»: Партнерства, сочетающие глубокие технические знания и финансовые ресурсы.
- Экосистемы на основе платформ: Цифровые платформы, объединяющие производителей, поставщиков и провайдеров услуг в общую экосистему.
- Альянсы, основанные на принципах ESG: Сотрудничества, специально разработанные для соответствия экологическим, социальным и управленческим критериям и доступа к зеленому финансированию.
Цепочка создания стоимости в отрасли и распределение стоимости
Цепочку создания стоимости в бетонной промышленности можно сегментировать на поставки сырья вверх по течению, производство в середине, рынки применения вниз по течению и вспомогательные сервисные секторы. Ее распределение стоимости следует «кривой улыбки»: низкая добавленная стоимость вверх по течению, высокая концентрация в середине и дифференцированные премии вниз по течению.
Upstream: Поставка сырья (≈25–30% от стоимости)
Этот сегмент поставляет основные ресурсы для производства бетона.
Цемент (35–40% от себестоимости сырья): избыточные производственные мощности и экологический контроль ограничивают отпускные цены; типичная валовая прибыль составляет всего 10–15%.
Песок и щебень (≈30% от стоимости): Истощение природных запасов песка привело к тому, что доля песка, производимого машинным способом, в общем объеме потребления достигла 65%, однако региональные транспортные расходы остаются нестабильными.
Побочные продукты промышленного производства: добавление сталелитейного шлака и золы-уноса в количестве 28% снижает потребность в цементе, обеспечивая при этом более высокую экологическую ценность.
Ценностные характеристики
- Низкая маржа: Цены на сырье резко колеблются (например, в 8 году цены на цемент снизятся на 2024%), а инвестиции в борьбу с загрязнением (например, модернизацию установок десульфурации) могут поглотить 2% доходов.
- Ресурсный рычаг: ведущие производители получают право собственности на рудники (например, CNBM контролирует более 10 миллиардов тонн известняка), укрепляя свои позиции на переговорах.
Средний этап: производство и изготовление (≈45–50% от стоимости)
Этот основной сегмент преобразует исходные материалы в готовую бетонную смесь, как правило, с помощью специализированных бетоносмесительных установок или смесителей на месте.
Бетоносмесительные установки (≈60% от общей стоимости продукции отрасли): Интеллектуальные «маяковые» установки (например, автоматизированный завод Sany) снижают удельные издержки на 13 юаней/м³ и обеспечивают валовую прибыль в размере 29.7%.
Экологически чистые технологии: такие процессы, как отверждение минералов с использованием CO₂, могут сократить выбросы на кубический метр на 21 кг, что приводит к повышению цены на 15%.
Ценностные характеристики
- Экономия за счет масштаба: на долю 10 крупнейших компаний приходится 31.3% мощностей, что обеспечивает снижение затрат на единицу продукции на 18% по сравнению с более мелкими операторами.
- Высокие технические барьеры: расходы на НИОКР для UHPC превышают 100 миллионов юаней, а лицензионные сборы составляют 5–8% от продаж.
Вниз по течению: рынки приложений (≈25–30% от стоимости)
На этом заключительном этапе реализуется ценность продукта в широком спектре инфраструктурных, строительных и специальных проектов.
Инфраструктура (43% спроса): Высокопрочные бетонные смеси (C60+) для мостов и высокоскоростных железных дорог стоят на 20–30% дороже.
Недвижимость (35% спроса): сборный железобетон для модульного строительства обеспечивает 25% прибыли — вдвое больше, чем традиционный монолитный железобетон (12%).
Ценностные характеристики
- Сегментированное ценообразование: бетоны морского назначения (например, для прибрежных островов) могут стоить в три раза дороже стандартных смесей, но требуют специальных знаний.
- Чувствительность к ценам: региональный переизбыток предложения может спровоцировать ценовые войны (например, северокитайская смесь C30 упала на 7% в 2024 году), что приведет к сокращению маржи.
Вспомогательные услуги (≈10–15% от стоимости)
Интеллектуальная логистика: диспетчеризация на основе Интернета вещей сокращает потери при транспортировке до 1.5% и повышает эффективность на 35%; на логистические услуги приходится 40% стоимости этого сегмента.
Управление углеродными активами: услуги по торговле углеродными квотами и компенсации выбросов приносят валовую прибыль более 40%, но зависят от политических стимулов.
Ценностные характеристики
- Высокий потенциал роста: платформы цифровой доставки (например, Glodon BIM) имеют уровень проникновения 41% и обеспечивают 20%-ный ежегодный рост доходов от услуг.
- Модели с малыми активами: компании по лизингу оборудования (например, Liebherr) объединяют услуги «оборудование + технологии» для достижения ROE в 18%, что значительно выше средних показателей по производству.
«Улыбающаяся кривая» цепочки создания стоимости компании Concrete подчеркивает, что сырьевые материалы в верхней части цепочки предлагают ограниченную прибыль, производство в средней части цепочки — за счет масштаба и технологий — захватывает основную стоимость, а приложения в нижней части цепочки реализуют премиальные цены. В дальнейшем прорывы в области зеленых технологий (например, CCUS) и цифровых услуг (например, умная логистика) станут новыми двигателями роста стоимости, продвигая отрасль к более высококлассным, ориентированным на обслуживание моделям.

Политики и правила
Политики и правила в бетонной промышленности
Политики, основанные на инфраструктуре
Спрос на бетон имеет высокую положительную корреляцию с государственными инвестициями в инфраструктуру. В последние годы правительства по всему миру рассматривали расходы на инфраструктуру как ключевой экономический стимул, создавая долгосрочный импульс роста для бетонного сектора.
| Страна/Регион | конфиденциальности | Описание |
|---|---|---|
| США | Закон об инвестициях в инфраструктуру и рабочих местах (IIJA) | Выделяет 1.2 трлн долларов США на мосты, автомагистрали, системы водоснабжения и электросети, что способствует росту спроса на товарный бетон. |
| Китай | 14-й пятилетний план | Основное внимание уделяется урбанизации, транспортной мощи и инициативам «умного города», способствующим масштабному использованию бетона. |
| Европейский союз | Фонд восстановления и устойчивости | Отдает приоритет экологически чистому транспорту и инфраструктуре, предоставляя финансирование для проектов с использованием низкоуглеродного, высокопроизводительного бетона. |
| Ближний Восток | Видение Саудовской Аравии 2030 и Стратегия чистой энергии ОАЭ 2050 | Поддерживает крупные городские застройки и промышленные парки, требующие использования бетона высокой прочности и стойкости к высоким температурам. |
| Индия | Национальный инфраструктурный трубопровод (NIP) | Проект предусматривает инвестиции в инфраструктуру в размере 1.5 трлн долларов США, что обеспечит устойчивый спрос на товарный бетон. |
Конкретные политические меры
Для реализации целей «зеленой эффективности и интеллектуального управления» в отрасли многие правительства ввели целевые меры — нормативные, фискальные и технические — для ускорения трансформации и модернизации бетонной промышленности:
Предпочтение готовой бетонной смеси вместо ее смешивания на месте
Инструменты политики:
- Определить товарный бетон в качестве обязательного материала для общественных и крупномасштабных гражданских проектов.
- Подвергать проекты смешивания на месте двойной оценке «экологичности и качества» и включать соответствие требованиям в квалификационные требования к торгам.
Меры поддержки:
- Субсидии или налоговые льготы на строительство и эксплуатацию бетонных заводов.
- Льготные закупки местных сертифицированных готовых смесей для поддержки отечественных производителей.
Это критически важно для анализа и выбора наиболее эффективных ключевых слов для улучшения рейтинга вашего сайта.
- В соответствии с рекомендациями Берлина по экологическому строительству на всех муниципальных дорогах и мостах должен использоваться готовый бетон, сертифицированный третьей стороной.
- В некоторых китайских провинциях проекты по смешиванию на местах были внесены в черный список и введены предписания об устранении нарушений с указанием сроков.
Продвижение сборного и модульного строительства
Инструменты политики:
- Включить зону завершения строительства сборных зданий в национальные целевые показатели «нового индустриального строительства».
- Предлагайте льготы по землепользованию и досрочную оплату застройщикам, которые соблюдают нормы заводского изготовления.
Меры поддержки:
- Создать специальные фонды для пилотных парков сборных конструкций, поддерживающих автоматизацию и интеллектуальную модернизацию производственных линий.
- Выпустить стандартизированные руководства по проектированию и контролю качества модульных компонентов.
Это критически важно для анализа и выбора наиболее эффективных ключевых слов для улучшения рейтинга вашего сайта.
- В рамках Стратегии развития сборного домостроения в Великобритании был создан отраслевой фонд в размере 200 миллионов фунтов стерлингов для повышения доли сборного домостроения в жилых и общественных зданиях до 30%.
- Пилотная программа строительных инноваций Сингапура предлагает до 20% субсидий на строительство модульных зданий заводского изготовления.
Модернизация небольших бетонных заводов в экологичные и интеллектуальные объекты
Инструменты политики:
- Пересмотреть стандарты охраны окружающей среды и безопасности, чтобы обязать новые или модернизированные предприятия устанавливать системы онлайн-мониторинга, системы пылеподавления и оборудование для переработки сточных вод.
- Отдать приоритет специальным фондам «14-й пятилетки» для модернизации технологий малых предприятий.
Меры поддержки:
- Опубликовать «Техническое руководство по экологичным и интеллектуальным бетонным заводам» для упрощения автоматизации, удаленной диагностики и интеграции платформ больших данных.
- Выдавать сертификат «Зеленый завод» и кредитные поощрения предприятиям, которые завершили утвержденные модернизации.
Это критически важно для анализа и выбора наиболее эффективных ключевых слов для улучшения рейтинга вашего сайта.
- Японские муниципалитеты субсидируют 30–50% затрат небольших предприятий на установку систем пылеподавления, сбора дождевой воды и автоматизации на основе ПЛК.
- Канадские провинции реализуют пилотные инициативы «умного строительства», связывающие местные органы по чрезвычайным ситуациям и природоохранные органы с модернизированными бетонными заводами.
Экологические правила
Бетонная промышленность является основным источником выбросов CO₂, потребления энергии и пыли в воздухе, что делает ее основным объектом внимания глобальной экологической политики. Режимы регулирования ужесточаются во всем мире, что подталкивает сектор к более низкоуглеродному и более чистому производству.
Правила контроля выбросов
Механизм корректировки углеродных пограничных сборов ЕС (CBAM): С 2026 года на импорт цемента и бетонных изделий будет распространяться углеродный сбор, затрагивающий такие страны-экспортеры, как Китай и Турция.
Стандарты выбросов в атмосферу Агентства по охране окружающей среды США (EPA): устанавливают строгие пределы содержания твердых частиц в бетонных смесях для бетонных заводов и обязывают устанавливать системы пылеудаления.
План реализации мер по достижению пика выбросов углекислого газа в цементной промышленности Китая: требует скоординированного повышения энергоэффективности и сокращения выбросов углекислого газа на всех предприятиях-производителях цемента и бетона.
Законы Индии об охране окружающей среды: Вводят ограничения на уровень шума, сброс сточных вод и пыли для бетонных заводов в рамках местной системы разрешений.
Закон Австралии о чистом воздухе: требует от предприятий по производству бетонных смесей установки систем пылеулавливания и рециркуляции воды для контроля выбросов загрязняющих веществ.
Политика в области экологичных строительных материалов и обращения ресурсов
Многие правительства теперь требуют сертификацию экологически чистых строительных материалов для тендеров в государственном секторе.
Стимулы поощряют использование переработанных заполнителей и низкоуглеродистых цементов (например, LC³) для замыкания материального цикла.
Проекты с использованием низкоуглеродного бетона поощряются субсидиями, увеличением площади пола и премиями за экономию энергии.
Юрисдикции постепенно закрывают предприятия, не имеющие экологического контроля, вводя «умные + зеленые» производственные линии.
Отраслевые стандарты и структура сертификации
Благодаря интеграции мирового рынка и интернационализации строительных проектов бетонная промышленность быстро приводится в соответствие с мировыми стандартами, способствуя внедрению прозрачных, сертифицированных и экологически чистых методов производства и производства продукции.
Основные технические стандартные системы
| Стандарт | Орган выдачи | Объем |
|---|---|---|
| стандартами качества ISO 22965 | ISO | Терминология, эксплуатационные требования и заводской контроль для товарного бетона |
| EN 206 | Европейский комитет по стандартизации (CEN) | Классификация бетона, состав смеси, долговечность и консистенция |
| ASTM C94 | ASTM International | Технические условия на процедуры поставки, проверки и контроля товарного бетона |
| GB / T 14902 | Управление стандартизации Китая | Качество производства и методы строительства для товарного бетона |
| КАК 1379 | Стандарты Австралии | Требования к управлению качеством и испытаниям бетона третьей стороной |
Сертификаты экологичности материалов и углеродного следа
| Сертификаты | Регион | Основной фокус |
|---|---|---|
| LEED | Северная Америка | Экологические показатели и рейтинги ресурсоэффективности бетона в строительных проектах |
| BREEAM | Великобритания | Оценка воздействия на окружающую среду на протяжении всего жизненного цикла строительных материалов |
| Китайская маркировка «зеленый материал» | Китай | Система звездного рейтинга, регулирующая закупку сертифицированных экологически чистых строительных материалов |
| EPD (Экологическая декларация продукции) | Глобальный | Прозрачное раскрытие информации об углеродном следе продукции для поддержки международных проектных заявок |
Сертификаты по управлению производством и операционной деятельностью
- стандартами качества ISO 9001: Система управления качеством для стандартизированных производственных процессов.
- стандартами качества ISO 14001: Система управления окружающей средой, обеспечивающая соблюдение нормативных требований.
- стандартами качества ISO 45001: Стандарт охраны труда и техники безопасности для предприятий.
- Маркировка CE: Обязательно для бетонного оборудования, поступающего на рынок ЕС.
- Региональные сертификаты на низкоуглеродные строительные материалы: Например, местные схемы оценки экологически чистых материалов в Китае использовались для оценки государственных тендеров.
Возможности и проблемы в бетонной промышленности
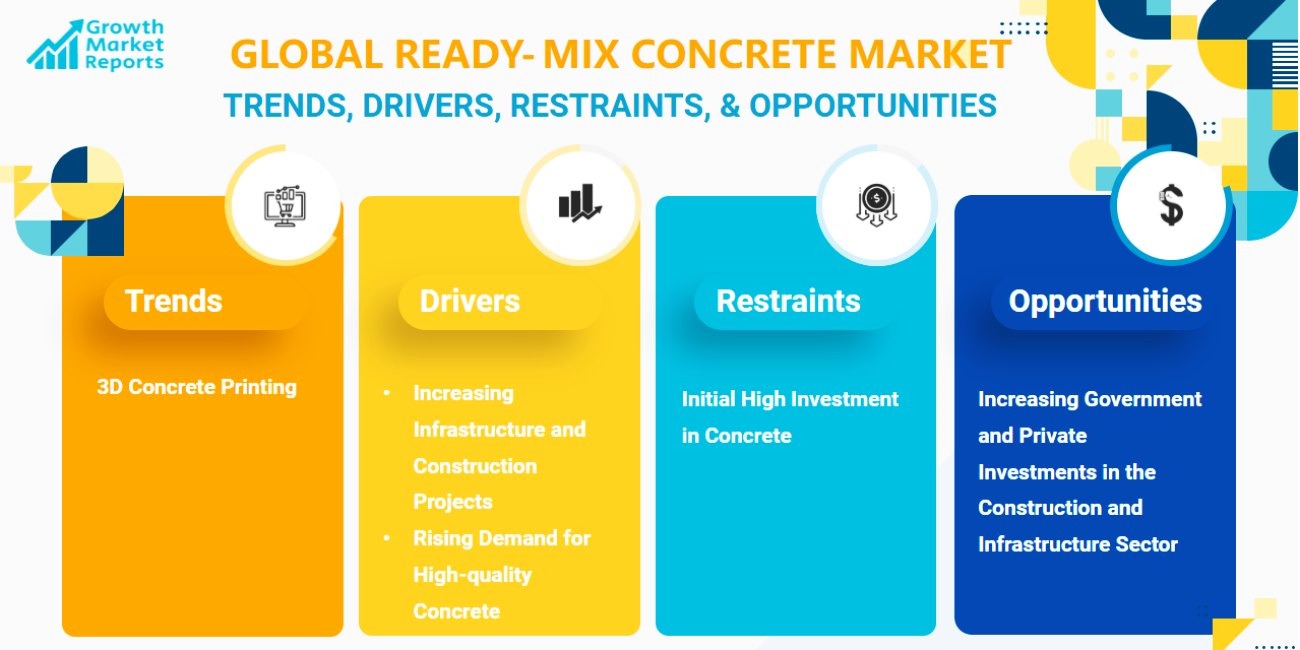
возможности
По мере того, как глобальные инвестиции в инфраструктуру, инициативы по обновлению городов и принципы зеленого строительства набирают обороты, перед сектором бетона открываются беспрецедентные возможности для роста:
Устойчивое расширение рынка
Строительство инфраструктуры и урбанизация продолжают ускоряться во всем мире. По данным Международной ассоциации производителей цемента, ожидается, что мировой рынок бетона будет расти на 3–4% CAGR в течение следующих пяти лет. В Китае, под влиянием нового типа урбанизации и масштабных проектов по реконструкции, ожидается, что сегмент готовых смесей будет расширяться на 6–7% в год. Этот фон дает производителям бетона достаточно места для расширения своего присутствия на рынке.
Цифровая и интеллектуальная трансформация
Автоматизация, Интернет вещей и анализ больших данных все чаще внедряются в производство бетона. Внедрение цифровых платформ управления и решений для «умных заводов» может значительно повысить эффективность производства, сократить количество отходов материалов и снизить энергопотребление. Китайская федерация строительных материалов сообщает, что интеллектуальное оборудование теперь используется более чем на 45% вновь введенных в эксплуатацию заводов по производству товарного бетона , что создает мощный рычаг для снижения затрат и повышения стабильности качества от партии к партии.
Политическая поддержка экологически чистых и низкоуглеродных продуктов
Для продвижения низкоуглеродного роста и устойчивого строительства правительства по всему миру внедряют финансовые стимулы, налоговые льготы и преференции по закупкам для экологически чистого бетона и зеленых строительных материалов. Благодаря целевым НИОКР и модернизации процессов компании могут получить эти политические дивиденды и укрепить свои конкурентные позиции.
Технологические инновации и межсекторальное сотрудничество
Такие прорывы, как самоуплотняющийся бетон, высокопроизводительные смеси и 3D-печатные конструкции, появляются как в промышленности, так и в академической среде. Эти технологии не только повышают долговечность, эстетику и точность, но и позволяют разрабатывать индивидуальные решения для сложных проектов. Между тем, междисциплинарные партнерства, особенно между университетами, научно-исследовательскими институтами и промышленностью, открывают новые пути для инноваций в процессах и интеграции цепочек поставок.
Задачи
Несмотря на эти благоприятные условия, бетонная промышленность сталкивается с рядом постоянных препятствий:
Волатильность цен на сырье
Цемент, песок и заполнители составляют большую долю производственных затрат, причем только цемент составляет до 40% от общего объема затрат. Более жесткий экологический контроль и ограничения в цепочке поставок привели к выраженным колебаниям цен, что сжало маржу производителей.
Технологические барьеры и нехватка талантов
Хотя цифровые и автоматизированные технологии на подъеме, многим малым и средним предприятиям не хватает капитала или опыта для внедрения передовых систем. Нехватка инженеров и операторов, владеющих инструментами интеллектуальных заводов и аналитикой данных, еще больше ограничивает темпы распространения технологий.
Экологическое и нормативное давление
Строгие стандарты качества воздуха, сточных вод и выбросов углерода (например, в соответствии с Законом США о чистом воздухе, Законом Китая о предотвращении загрязнения окружающей среды и CBAM ЕС) вынуждают компании модернизировать оборудование для контроля загрязнения и совершенствовать производственные процессы, что влечет за собой значительные капитальные затраты и более высокие эксплуатационные расходы.
Усиление рыночной конкуренции
Ведущие мировые и региональные игроки используют превосходные технологии, узнаваемость бренда и интегрированные цепочки поставок, чтобы доминировать на ключевых рынках, ставя мелких производителей в невыгодное положение с точки зрения затрат. В то же время динамика развивающихся рынков крайне неоднородна — предлагая высокий потенциал роста, но также фрагментируя конкуренцию и повышая барьеры для масштабирования.
Стратегии реагирования
Чтобы извлечь выгоду из вышеупомянутых возможностей и смягчить существующие проблемы, предприятиям и соответствующим органам власти следует принять следующие стратегические меры для обеспечения стабильного и устойчивого роста бетонной промышленности:
Усиление технологических инноваций и цифровой трансформации
- Увеличение инвестиций в НИОКР: Компаниям необходимо выделять больше ресурсов на исследования и разработки, уделяя особое внимание современным системам автоматизации и цифрового управления.
- Внедрение интеллектуального производства: Используя интеллектуальное оборудование и сети Интернета вещей, компании могут организовать сквозную автоматизацию — от закупки сырья и планирования производства до мониторинга качества в режиме реального времени.
- Содействие совместным инновациям: Партнерские отношения между промышленностью, академическими кругами и научно-исследовательскими институтами (или технологические альянсы) ускорят принятие и внедрение прорывных решений.
Создайте стабильную и эффективную экосистему цепочки поставок
- Надежные долгосрочные соглашения о поставках: Чтобы застраховаться от волатильности цен на сырье, производителям бетона следует формировать стратегические альянсы или заключать многолетние контракты с поставщиками цемента и заполнителей.
- Используйте цифровые платформы цепочки поставок: Инструменты анализа рынка в режиме реального времени, управления запасами и оптимизации логистики помогут предприятиям поддерживать бесперебойные потоки поставок при контролируемых затратах.
Активно внедряйте экологическую политику и экологичное производство
- Переход на низкоуглеродные технологии: Компании должны полностью соблюдать ужесточающиеся экологические нормы путем модернизации или замены устаревшего оборудования на энергоэффективные системы контроля выбросов и повторного использования воды.
- Стимулы политики захвата: Благодаря инвестициям в экологически чистые технологии компании могут претендовать на фискальные субсидии, налоговые льготы и сертификацию «зеленых фабрик», что повышает как прибыльность, так и репутацию бренда.
Осуществляйте дифференцированное позиционирование на рынке и стратегию бренда
- Сегмент предложений продуктов: Адаптируйте портфели к конкретным региональным или специфичным для сферы применения потребностям — например, высокопроизводительные низкоуглеродные смеси для премиальных рынков или оптимизированные по затратам, ориентированные на постоянство продукты для стран с развивающейся экономикой.
- Повысьте качество бренда и обслуживания: Надежная послепродажная поддержка, технические консультационные услуги и документированные гарантии качества укрепят доверие клиентов и расширят долю рынка.
Развивайте таланты и совершенствуйте методы управления
- Развивайте квалифицированную рабочую силу: Инвестируйте в программы внутреннего обучения и нанимайте специалистов в области цифровых систем, автоматизации и технологий устойчивого строительства.
- Установить механизмы стимулирования: Гибкие системы компенсаций и поощрений могут стимулировать внедрение технологий, способствовать инновациям и повышать гибкость организации в реагировании на изменения рынка.
В этом документе представлен всесторонний анализ бетонной промышленности, охватывающий размер рынка, технологические прорывы, конкурентную динамику, нормативные ландшафты, а также возможности и проблемы сектора. В выводах подчеркивается, что отрасль находится на пороге тройной трансформации: интеллектуального производства, экологической устойчивости и глобальной интеграции. Согласуя стратегии с этими тенденциями — посредством постоянных НИОКР, гибкого управления и проактивного соблюдения политики — предприятия могут обеспечить долгосрочную устойчивость и рост.
Приложение
Источники данных и ссылки
| Название учреждения/документа | Данные/Описание | Автор(ы)/Принадлежность | Издатель/Издательское учреждение | Дата |
|---|---|---|---|---|
| Международная цементная ассоциация (ICA) | Ожидается, что среднегодовой темп роста мирового рынка бетона составит 3–4% в течение следующих 5 лет | ICA | Международная цементная ассоциация | 2024 |
| Китайская федерация строительных материалов (CBMF) | Проникновение интеллектуального оборудования >45% на новых заводах по производству товарного бетона | CBMF | Китайская федерация строительных материалов | 2024 |
| Конгресс США – Закон об инвестициях в инфраструктуру и рабочих местах (IIJA) | 1.2 трлн долларов США выделено на инфраструктуру (мосты, автомагистрали, водоснабжение, электроснабжение) | Конгресс США | Федеральное правительство Соединенных Штатов | 2021 |
| Государственный совет Китайской Народной Республики – 14-й пятилетний план | Сосредоточьтесь на новой урбанизации, транспортной мощи и умных городах | Государственный Совет КНР | Государственный Совет КНР | 2021 |
| Европейская комиссия – Фонд восстановления и устойчивости (RRF) | Субсидии на высокоэффективный низкоуглеродистый бетон в зеленой инфраструктуре | Европейская комиссия | Европейский союз | 2020 |
| Правительство Саудовской Аравии – Видение 2030 | Vision 2030 стимулирует масштабное городское развитие (например, NEOM) и спрос на высокотемпературный прочный бетон | Правительство Саудовской Аравии | Правительство Саудовской Аравии | 2016 |
| Правительство Индии – Национальный инфраструктурный трубопровод (NIP) | Китай планирует инвестировать в инфраструктуру 1.5 трлн долларов в течение следующего десятилетия | Министерство автомобильного транспорта и автомобильных дорог | Правительство Индии | 2021 |
| стандартами качества ISO 22965 | Терминология коммерческого бетона, эксплуатационные характеристики и стандарты заводского контроля | ISO | Международная организация по стандартизации | 2007 |
| EN 206 | Классификация бетона, состав смеси, долговечность и постоянство качества | CEN | Европейский комитет по стандартизации | 2013 |
| ASTM C94 | Стандарты поставки, протоколы проверки и процессы контроля качества для товарного бетона | ASTM | ASTM International | 2019 |
| GB / T 14902 | Стандарты качества производства и строительные спецификации для товарного бетона | SAC | Управление стандартизации Китая | 2018 |
| КАК 1379 | Управление качеством готового бетона и механизмы стороннего контроля | Стандарты Австралии | Стандарты Австралии | 2007 |
| Совет по экологическому строительству США – LEED | Рейтинги экологичности и ресурсоэффективности для бетонных изделий | USGBC | Совет по экологическому строительству США | 2000 |
| Научно-исследовательский институт строительства – BREEAM | Оценка воздействия на окружающую среду на протяжении всего жизненного цикла строительных материалов | BRE | Здание Научно-исследовательского Института | 1990 |
| Министерство жилищного строительства, городского и сельского развития (MOHURD) | Система рейтинга «звезд» сертификации экологически чистых строительных материалов Китая | МОХУРД | Министерство жилищного строительства и развития городских и сельских районов | 2014 |
| EPD International – Экологическая декларация продукции | Прозрачное раскрытие информации об углеродном следе продукции | EPD Интернешнл | Глобальная программа EPD | 2012 |
| Китайская академия строительных исследований | Технология активации микронизации строительных отходов повышает прочность бетона с переработанным заполнителем до C50, снижая затраты на 30% | Китайская академия строительных исследований | Китайская академия строительных исследований | 2023 |
| Пекинский университет науки и технологии | Минерализация CO₂ в новом районе Сюнъань снижает углеродный след бетона на 21 кг/м³ | USTB | Пекинский университет науки и технологий | 2022 |
| Heidelberg Materials (ГейдельбергЦемент) | Первая в мире бетонная печь проекта CCUS улавливает 100 тыс. тонн CO₂/год | Гейдельбергские материалы | HeidelbergCement | 2023 |
| CNBM и Конч Цемент | Шлак из карбида кальция, заменяющий известняк, сокращает выбросы клинкера до уровня ниже 350 кг/тонну | CNBM и Конч Цемент | CNBM / Конч-цемент | 2024 |
| SAP | Сквозная система SCM для производства бетона повышает оборачиваемость запасов на 25% | SAP | SAP SE | 2022 |
| Глодон | Программное обеспечение BIM для количественного анализа занимает 41% рынка и сокращает циклы расчетов на 40% | Глодон | Глодон | 2023 |
| Сименс | Ведущие в отрасли ПЛК и автоматизированные насосные системы | Сименс | Siemens AG | 2023 |
| Huawei и CSCEC West Construction | Платформа совместной работы BIM+5G сокращает внесение изменений в проект на 30% | Huawei и CSCEC West Construction | Huawei Technologies | 2023 |
| HBC Радиоматик | Беспроводное дистанционное управление обеспечивает точное управление стрелой бетононасоса | HBC Радиоматик | HBC Радиоматик | 2022 |
| MX3D (Нидерланды) | Мосты из переработанного заполнителя, напечатанные на 3D-принтере, сокращают отходы материалов на 60%, а затраты — на 30% | Расширение MX3D | Расширение MX3D | 2023 |
| Shanghai Construction Group | Композитные балки UHPC-RC сокращают время строительства на 50%, выигрывают Национальную премию технологического прогресса | Shanghai Construction Group | Shanghai Construction Group | 2022 |
| VICON (Нидерланды) | Смеси промышленных отходов с нанотехнологиями повышают прочность на сжатие на 20% | ВИКОН | ВИКОН | 2023 |
| Европейская ассоциация бетона (ECA) | Совместные патенты на низкоуглеродный бетон сокращают затраты на улавливание углерода на 30% | ACE | Европейская ассоциация бетона | 2021 |
Определения отраслевой терминологии
Чтобы помочь читателю понять специализированное содержание настоящего документа, основные отраслевые термины определяются следующим образом:
- Бетон: Строительный материал, получаемый путем пропорционального смешивания цемента, песка, заполнителей и воды; используется для фундаментов, конструкций и тротуаров.
- Бетонная промышленность: Сектор, охватывающий всю цепочку создания стоимости производства бетона, его дистрибуции и производства соответствующего оборудования.
- Бетонный завод: Установка или комплект оборудования, который измеряет, смешивает и производит бетон путем смешивания сырьевых материалов в заданных пропорциях.
- Готовый бетон: Бетон смешивается в соответствии со спецификациями на центральном заводе, а затем транспортируется на строительную площадку, что обеспечивает контролируемые производственные процессы и стабильное качество.
- Цемент: Основное вяжущее вещество в бетоне, изготавливаемое путем измельчения клинкера; колебания его рыночных цен напрямую влияют на общую себестоимость производства бетона.
- Интеллектуальное производственное оборудование: Оборудование, включающее в себя автоматизацию, цифровой мониторинг и передовые системы управления для повышения эффективности производства, снижения потребления энергии и обеспечения стабильного качества продукции.
- Зеленое здание: Подход к строительству, при котором приоритет отдается энергосбережению, защите окружающей среды, эффективному использованию ресурсов и экологическому управлению на протяжении всего жизненного цикла здания, часто требующий использования низкоуглеродных материалов и процессов.
- Интеграция цепочки поставок: Стратегическая практика сотрудничества поставщиков сырья на верхнем уровне, производителей на среднем уровне и строительных компаний на нижнем уровне с целью совместного использования ресурсов, снижения затрат и повышения общей эффективности работы.